Comprar Casa con ITIN Ganando en Efectivo (Bank Statement Loans)
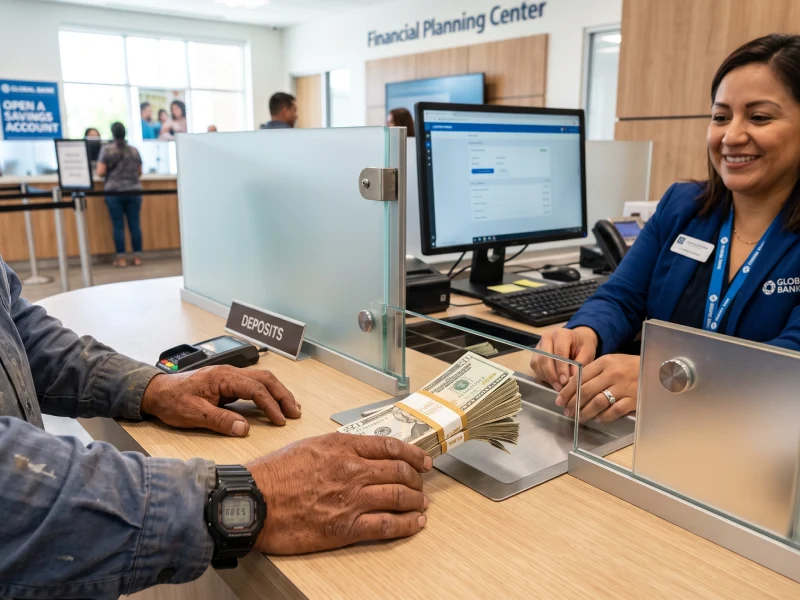
Respuesta directa: SÍ, es totalmente posible comprar casa con ITIN ganando en efectivo. No necesitas un formulario W2 ni recibos de nómina tradicionales. Los prestamistas en Texas utilizan un programa llamado "Bank Statement Loan" (Préstamo por Estados de Cuenta).
Este programa está diseñado específicamente para contratistas independientes, dueños de negocios, roofers y trabajadores que reciben su pago en "cash". El banco evaluará el flujo de caja de tus depósitos bancarios para calcular tu capacidad de endeudamiento (DTI).
La Regla de Oro: El Efectivo Bajo el Colchón NO Sirve
Este es el error número uno que cometen los compradores hispanos. Los bancos en Estados Unidos están sujetos a estrictas leyes federales contra el lavado de dinero. Ningún banco te aprobará una hipoteca si llegas con $30,000 en billetes para el enganche.
Para calificar, tu efectivo debe ser "rastreable". Esto significa que debe existir un historial claro de que el dinero entra a tu cuenta de banco mes tras mes.
Plan de Acción a 12 Meses (Tu Mapa al Éxito)
Si ganas en efectivo, sigue este plan al pie de la letra para garantizar tu aprobación:
- 🏦 Abre una Cuenta Bancaria: Inmediatamente abre una cuenta de cheques (checking account) personal o de negocios a tu nombre (puedes usar tu pasaporte o ITIN).
- 💵 Deposita TODO tu Efectivo: Cada vez que te paguen, deposita el dinero en el banco el mismo día o semana. No lo gastes directo del bolsillo. Paga tus gastos (renta, comida) desde tu tarjeta de débito para crear un rastro.
- 📉 Cero Depósitos Inusuales (Cuidado con los $10k): ¡Alerta Roja! Nunca deposites $10,000 o $15,000 de golpe sin justificación semanas antes de comprar casa. El banco congelará el proceso (conocido como *Sourcing Issues*). El dinero debe entrar poco a poco como fruto de tu trabajo.
- 📅 Sazona tu Enganche (Seasoning): El banco pedirá tus estados de cuenta de los últimos 2 meses para el enganche. Ese dinero debe llevar allí estático al menos 60 días.
⚠️ Evita el Fraude Hipotecario
Ten cuidado con prestamistas o 'consejeros' que te ofrezcan crear documentos de ingresos falsos (CPA letters falsas) a cambio de dinero. Esto es un delito federal. El camino del Bank Statement Loan (Non-QM) es legal, seguro y el único que debes tomar.
Preguntas Frecuentes sobre Ingresos en Efectivo
¿Puedo comprar casa con ITIN si me pagan en efectivo?
Sí. Como explicamos, mediante los Bank Statement Loans, los bancos sumarán todos los depósitos en efectivo de tus cuentas durante los últimos 12 o 24 meses y sacarán un promedio para determinar cuánto te pueden prestar.
¿Puedo usar el dinero que tengo guardado en efectivo para el enganche?
No directamente. Debes depositarlo en una cuenta bancaria oficial y dejar que se 'sazone' (permanezca allí) durante al menos 2 meses antes de aplicar al préstamo. Si es una gran cantidad, el banco te pedirá una carta de explicación.
¿Tienes tus depósitos listos?
Revisa la guía de Requisitos para Préstamos ITIN o contáctanos para conectarte con un prestamista que entienda tus ingresos en efectivo.
Evaluar mi caso gratis